
パブリシス・メディア、2026年上半期の新規受注額で首位
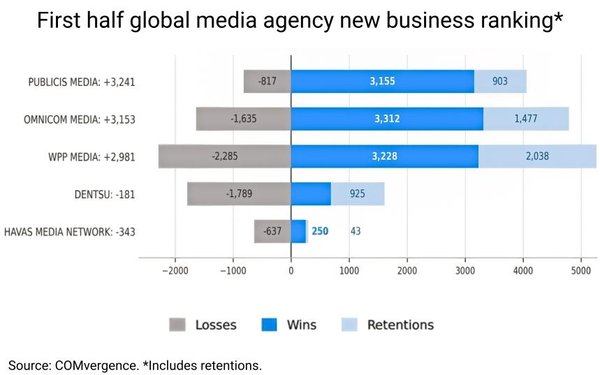
広告代理店の競争動向を調査するCOMvergenceによると、2026年上半期のメディア事業における新規受注額で、パブリシス・メディアが32億4000万ドルを獲得し、世界首位となった。ここでいう新規受注額は、新規案件の獲得だけでなく、失注や契約更新も加味した世界全体の純額である。
パブリシス・グループ全体では、グレーター・チャイナにおけるアディダス、HP、マイクロソフト、プラダなどの案件を新たに獲得した。
2位はオムニコム・メディアで、金額は31億5000万ドル。パブリシス・メディアとの差は9000万ドルにとどまった。デルタ航空、IBM、サブウェイなどの案件獲得が数字を押し上げた。
3位のWPPは29億8000万ドルだった。上位3社の差は小さく、WPPについては「ビッグ5」と呼ばれる大手広告持株グループの中でも高い契約維持額が順位を支えた。エスティローダー、ジャガー・ランドローバー、ウェンディーズなどの新規獲得や契約更新も含まれている。
一方、電通は1億8100万ドル、ハバス・メディア・ネットワークは3億4300万ドルのマイナスとなった。両社とも、新規獲得や契約更新によって得た金額を上回る契約喪失が発生したことが要因である。なお、米国市場に限定して見ると、パブリシス・メディア、オムニコム・メディア、WPPメディアがそれぞれ1位、2位、3位となっている。
大手持株グループによるメディア事業の集約が進む
今回の調査からは、従来型のグローバルなエージェンシーブランドを介したメディアビジネスだけでなく、大手広告持株グループが直接運営する、企業ごとに設計された一元型のソリューションへ案件が集まる傾向も浮かび上がった。
COMvergenceの創業者兼CEO、オリヴィエ・ゴーティエは、メディアビジネスが「ビッグ5」の持株グループによって直接運営されるカスタマイズ型・集中型のソリューションへ移行していると指摘する。2026年上半期に調査されたメディア支出は総額192億ドル。このうち26%に相当する約50億ドルが、こうしたグループ直結型のソリューションによって獲得された。
この流れを最も強く推進したのがWPP Mediaである。同社は新規獲得総額の69%に当たる22億4000万ドルを、独立したグループ事業体に割り当てた。続いてパブリシス・メディアが15億ドルで全体の47%、オムニコム・メディアが11億1000万ドルで34%となった。
代理店ネットワーク単位で見ると、オムニコム傘下のPHDが75億ドルで世界首位となった。アディダスのグローバルアカウントのうち大中華圏を除く案件が4億4000万ドル、ダイソンの複数国にまたがる契約更新が1億6400万ドルを占め、全体を押し上げた。
2位はパブリシス・グループ傘下のZenithで、金額は6億5300万ドル。米国におけるReckittの3億1500万ドルの契約更新に加え、インドでのL’Oréalの新規案件が寄与した。
3位はWPP傘下のWavemakerで、5億6600万ドルを獲得した。中国市場におけるHuaweiの契約更新が6億5000万ドル規模に達したことが主要な要因となっている。
また、オムニコム傘下のHearts & ScienceとMediahubの統合によって新たに誕生したネットワーク、Hearts Unitedは4億4500万ドルで4位に入り、今回初めてトップ5に登場した。5位にはOMDが入り、英国でのAviva Groupの新規案件などを背景に3億7400万ドルを獲得した。
192億ドルのメディア支出をめぐる競争、独立系にも存在感
COMvergenceは、49カ国における1970件のメディアアカウントについて、代理店の移管と既存契約の継続状況を分析した。対象となった広告主は1070社で、調査対象となったメディア支出は合計192億ドル。前年同期の2025年上半期から9%増加した。
地域別では、調査対象となった世界のメディア支出の39%を米国が占め、15%を中国が占めた。また、支出の58%は単一国を対象としたローカル案件から生じている。グローバル案件と複数国を対象とする案件を合わせると、その規模は81億ドルに達した。
契約の維持率は全体で28%となり、継続された契約金額は54億ドルだった。「ビッグ5」の中ではパブリシス・メディアの維持率が52%で最も高く、オムニコム・メディアとWPP Mediaがそれぞれ47%、電通が34%、ハバス・メディア・ネットワークが6%で続いた。
一方、今回評価対象となった120社超の独立系代理店も合計30億ドルの売上を獲得し、調査対象となった総メディア支出の16%を占めた。独立系代理店の中で最も大きな金額を獲得したのはHorizon Mediaで5億4000万ドル。続いてPMGが3億5500万ドル、Tinuitiが3億ドルとなった。
大手持株グループによるメディア機能の集約が進む一方で、独立系代理店も一定規模の案件を獲得している。2026年上半期のデータは、グローバルネットワーク間の競争だけでなく、持株会社による一元化と専門性を打ち出す独立系との競争が同時に進んでいることを示している。(出典:Media Post、画像:Unsplash)